Yurt Dışına İnternetten Satış Yapan İşletmelerin Muhasebe Süreci


Yurt Dışına İnternetten Satış (E-İhracat) Nedir?
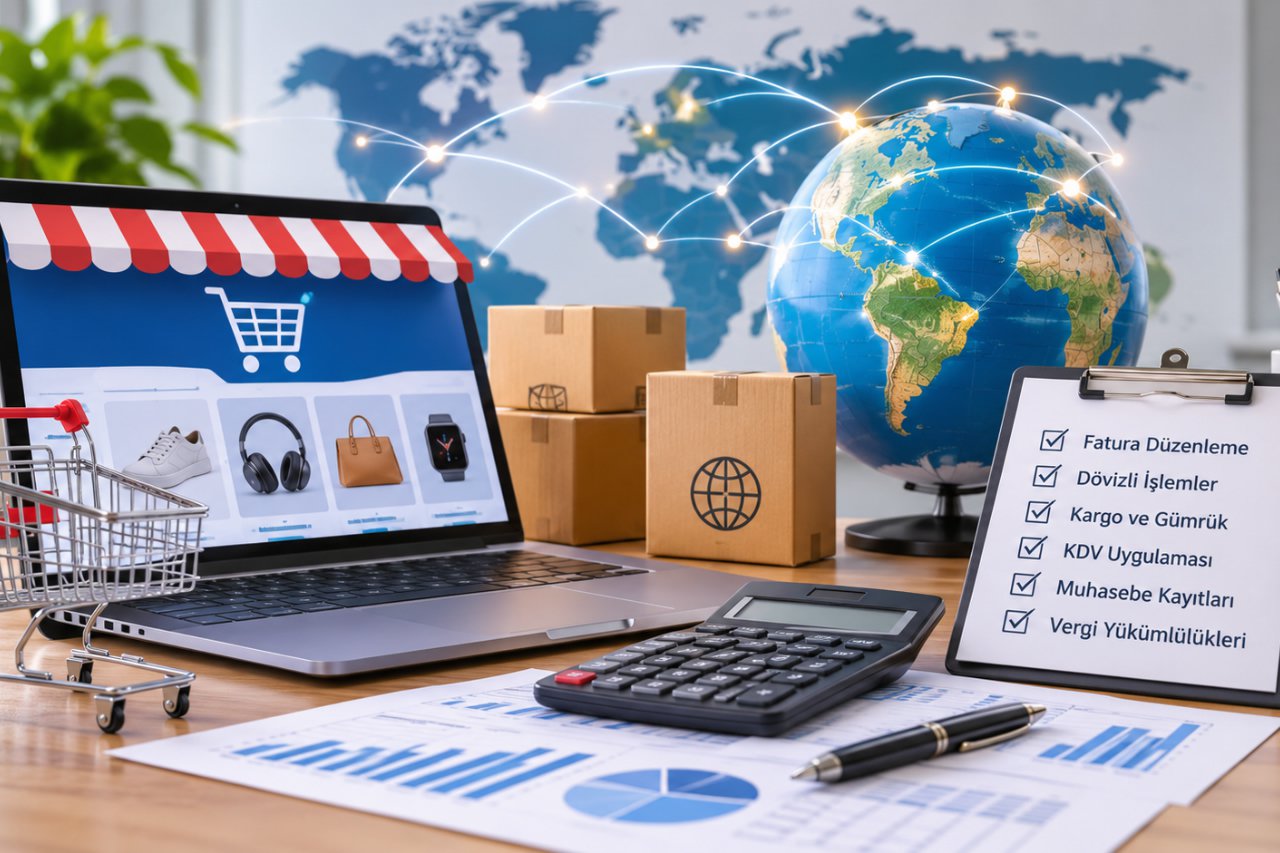
Yurt dışına internetten satış, işletmelerin ürün veya hizmetlerini dijital platformlar aracılığıyla farklı ülkelerdeki müşterilere sunmasıdır. E-ihracat olarak adlandırılan bu satış modeli, işletmelerin uluslararası pazarlara ulaşmasını ve müşteri kitlesini genişletmesini sağlar. İşletmeler, kendi e-ticaret siteleri üzerinden uluslararası pazaryerleri aracılığıyla yurt dışına satış yapabilir. Bu işlemler farklı para birimleri üzerinden gerçekleştirildiğinden, muhasebe süreçlerinde döviz hareketlerinin, tahsilatların ve ödeme işlemlerinin doğru şekilde takip edilmesi gerekir.
Yurt Dışına Satış Yapan İşletmelerin Muhasebe Süreci Nasıl İşler?
Yurt dışına satış yapan işletmelerin muhasebe süreci, siparişin alınmasından ödemenin tahsil edilmesine kadar birçok aşamadan oluşur. Bu süreçte öncelikle satış işlemi belgelenir, ardından ilgili fatura düzenlenir ve satış tutarı muhasebe kayıtlarına aktarılır. Kargo, gümrük, pazaryeri komisyonları ve ödeme kuruluşu kesintileri gibi giderler de ayrı ayrı takip edilmelidir. Muhasebe sürecinin doğru yürütülmesi, işletmenin gelir ve giderlerini kontrol edebilmesini ve vergi yükümlülüklerini zamanında yerine getirmesini sağlar.
Yurt Dışı Satışlarda Muhasebe Programı Kullanmanın Önemi
Yurtdışına internet üzerinden satış yapan işletmeler için muhasebe süreçlerinin manuel olarak takip edilmesi zaman kaybına ve hata riskine neden olabilir. Özellikle sipariş sayısı arttıkça dövizli işlemlerin, faturaların, tahsilatların ve giderlerin düzenli şekilde yönetilmesi zorlaşır. Bu noktada ERP ve muhasebe yazılımları işletmelere önemli kolaylıklar sağlar.
Muhasebe ve ERP yazılımları sayesinde:
Yurt dışı satış faturaları takip edilebilir.
Farklı para birimleri üzerinden gerçekleşen işlemler kaydedilebilir.
Sipariş ve ödeme bilgileri kontrol edilebilir.
Kargo ve pazaryeri giderleri takip edilebilir.
Stok ve ürün hareketleri yönetilebilir.
Gelir, gider ve kârlılık raporları oluşturulabilir.
Bu sistemler, işletmelerin muhasebe süreçlerini daha düzenli yürütülmesine ve finansal verilerini tek bir platform üzerinden takip etmesine yardımcı olur.
Yurt Dışına İnternetten Satış Yaparken Muhasebede Nelere Dikkat Edilmelidir?
Uluslararası e-ticaret faaliyetlerinde muhasebe işlemlerinin doğru yürütülmesi için bazı önemli noktalara dikkat edilmelidir.
Her satış için mevzuata uygun fatura düzenlenmelidir.
Dövizli işlemlerde doğru kur kullanılmalıdır.
ETGB ve ihracat belgeleri saklanmalıdır.
Kargo, komisyon ve ödeme kuruluşu giderleri kaydedilmelidir.
İade ve iptal işlemleri muhasebe kayıtlarına yansıtılmalıdır.
KDV istisnası şartları doğru değerlendirilmelidir.
Vergi beyannameleri yasal sürelerinde verilmelidir.
Bu işlemlerin düzenli takip edilmesi, işletmelerin mali kayıtlarını doğru tutmasına ve olası vergi hatalarının önüne geçmesine yardımcı olur.
Yurt Dışına Yapılan Satışlarda Fatura Nasıl Düzenlenir?
Yurt dışına internet üzerinden yapılan satışlarda, gerçekleştirilen işlemin niteliğine uygun fatura düzenlenmesi gerekir. Ürün satışlarında alıcının bilgileri, ürünün açıklaması, satış bedeli ve para birimi gibi bilgilerin faturada doğru şekilde yer alması önemlidir. kapsamında yapılan gönderilerde ise ETGB (Elektronik Ticaret Gümrük Beyannamesi) süreci dikkate alınır. İşletmenin e-Fatura veya e-Arşiv Fatura mükellefiyeti ve ihracatın hangi gümrük yöntemiyle gerçekleştirildiği, düzenlenecek belgenin türünü etkiler. Bu nedenle her yurt dışı satışında aynı fatura yönteminin kullanılacağı düşünülmemelidir.
Mikro İhracat ve ETGB Muhasebe Sürecinde Nasıl Kullanılır?
Mikro ihracat, belirli ağırlık ve değer sınırları içerisindeki ürünlerin yetkili posta ve hızlı kargo firmaları aracılığıyla yurt dışına gönderilmesini sağlayan kolaylaştırılmış ihracat yöntemidir. Bu yöntemde gümrük işlemleri, yetkilendirilmiş kargo veya posta operatörü tarafından Elektronik Ticaret Gümrük Beyanı (ETGB) ile gerçekleştirilir. Muhasebe açısından ETGB, ihracat işleminin gerçekleştiğini gösteren önemli belgelerden biridir. İşletmelerin satış faturalarıyla ETGB kayıtlarını eşleştirmesi ve bu belgeleri muhasebe kayıtlarıyla birlikte saklaması gerekir. Mikro ihracatta uygulanacak ağırlık ve değer sınırları güncel mevzuata göre kontrol edilmelidir.
Yurt Dışı Satışlarda KDV Uygulaması Nasıl Olur?
Yurt dışına yapılan satışlarda KDV uygulaması, satışın mal ihracatı mı yoksa hizmet ihracatı mı olduğuna göre değerlendirilir. Türkiye'den yurt dışındaki bir müşteriye yapılan ve ihracat şartlarını taşıyan mal teslimleri KDV'den istisnadır. Ancak bu istisnadan yararlanabilmek için ürünün yurt dışındaki müşteriye teslim edilmesi ve Türkiye Gümrük Bölgesi dışına çıkması gibi yasal şartların sağlanması gerekir. Hizmet ihracatında ise hizmetin yurt dışındaki bir müşteri için yapılması ve hizmetten yurtdışında faydalanılması şartları aranır. Bu nedenle işletmelerin her yurt dışı satışını otomatik olarak KDV istisnası kapsamında değerlendirmemesi gerekir.
Dövizli Satışların Muhasebe Kayıtları Nasıl Tutulur?
Yurt dışına satış yapan işletmeler, genellikle dolar, euro veya farklı yabancı para birimleri üzerinden ödeme alır. Bu nedenle dövizli işlemlerin muhasebeleştirilmesinde işlem tarihindeki geçerli döviz kuru dikkate alınır. Satış tutarının Türk lirası karşılığı muhasebe kayıtlarına aktarılır. Ödeme daha sonraki bir tarihte tahsil edildiğinde ise tahsilat kuru ile kayıt kuru arasında fark oluşabilir. Bu fark, işlemin niteliğine ve ilgili muhasebe dönemine göre kambiyo kârı veya kambiyo zararı olarak değerlendirilebilir. Dövizli işlemlerin doğru kaydedilmesi, işletmenin gerçek gelirini ve finansal durumunu takip edebilmesi açısından önemlidir.
Yurt Dışı Ödemelerin Tahsilatı ve Muhasebeleştirilmesi
Yurt dışı internet satışlarında ödemeler banka havalesi, kredi kartı, sanal POS veya uluslararası ödeme kuruluşları aracılığıyla alınabilir. Ödeme kuruluşları, tahsil edilen tutar üzerinden komisyon ve işlem ücretleri kesebilir. Bu nedenle işletmelerin sipariş tutarı ile banka hesabına geçen net tutarı ayrı ayrı takip etmesi gerekir. Örneğin, yurt dışındaki bir müşteriye 100 euro tutarında satış yapıldığında ödeme kuruluşu 5 euro komisyon keserse işletmenin banka hesabına 95 euro geçebilir. Bu durumda 100 euro satış geliri, 5 euro komisyon gideri ve 95 euro tahsilat ayrı şekilde muhasebeleştirilmelidir.
Kargo, Gümrük ve Pazaryeri Komisyonları Nasıl Muhasebeleştirilir?
Yurt dışına satış yapan işletmelerin yalnızca ürün satış gelirlerini değil, satış sırasında oluşan giderleri de kayıt altına alması gerekir.
Bu giderler arasında şunlar yer alabilir:
Uluslararası kargo ve taşıma ücretleri
Gümrükleme ve işlem masrafları
E-ticaret platformu komisyonları
Ödeme kuruluşu hizmet bedelleri
Paketleme ve lojistik giderleri
İade ve ürün gönderim masrafları
Bu giderlerin uygun belgelerle muhasebeleştirilmesi, işletmenin gerçek satış maliyetini ve kârlılığını hesaplamasını kolaylaştırır.
Yurt Dışına Yapılan Satışlarda İade ve İptal İşlemleri Nasıl Yönetilir?
İnternet üzerinden yapılan uluslararası satışlarda müşteriler ürünleri iade edebilir veya siparişlerini iptal edebilir. Bu durumda daha önce düzenlenen satış belgelerinin ve muhasebe kayıtlarının ilgili mevzuata uygun şekilde düzeltilmesi gerekir. İade edilen ürünün tekrar stoklara alınması, satış tutarının düzeltilmesi ve müşteriye yapılan para iadesinin kaydedilmesi önemlidir. Ayrıca uluslararası kargo ve ödeme kuruluşlarından kaynaklanan iade kesintileri de gider takibine dahil edilmelidir.
Yurt Dışına Satış Yapan İşletmelerin Vergi Yükümlülükleri Nelerdir?
Yurt dışına internet üzerinden satış yapan işletmeler, Türkiye'de yürürlükte olan vergi mevzuatına göre yükümlülüklerini yerine getirmelidir. İşletmenin hukuki yapısına ve faaliyet türüne bağlı olarak kurumlar vergisi ve gelir vergisi, KDV beyannameleri ve diğer yasal bildirimler gündeme gelebilir. KDV istisnası kapsamında gerçekleştirilen ihracat işlemlerinde de ilgili belgelerin düzenlenmesi ve istisnanın yasal şartlara uygun şekilde beyan edilmesi gerekir. Bunun yanında işletmenin satış yaptığı ülkede doğabilecek KDV, GST veya benzeri dolaylı vergi yükümlülükleri de ayrıca değerlendirilmelidir.
Sonuç
Yurtdışına internet üzerinden satış yapan işletmeler için muhasebe süreci, yalnızca satış faturalarının düzenlenmesinden ibaret değildir. Dövizli işlemler, ödeme tahsilatları, ihracat belgeleri, KDV uygulamaları, kargo giderleri ve vergi yükümlülükleri bir bütün olarak değerlendirilmelidir. Özellikle uluslararası pazar yerlerinde faaliyet gösteren işletmelerin muhasebe süreçlerini doğru yönetmesi, finansal kontrol ve sürdürülebilir büyüme açısından önem taşır. Bu süreçlerin ERP ve muhasebe yazılımlarıyla desteklenmesi ise işletmelerin operasyonel yükünü azaltarak daha verimli bir çalışma düzeni oluşturmasına katkı sağlar.
Bayiloji Haber Bültenine Abone Ol!
Bayiloji dünyasındaki gelişmeler, ipuçları ve özel fırsatları kaçırmayın.